Fahrzeugbeschriftung
steuerlich absetzen.
Werbung am eigenen Fahrzeug ist Betriebsausgabe. So weit sind sich alle einig. Beim Vorsteuerabzug hört die Einigkeit auf, und dort liegt in Österreich der Unterschied, der ein paar hundert Euro ausmacht.
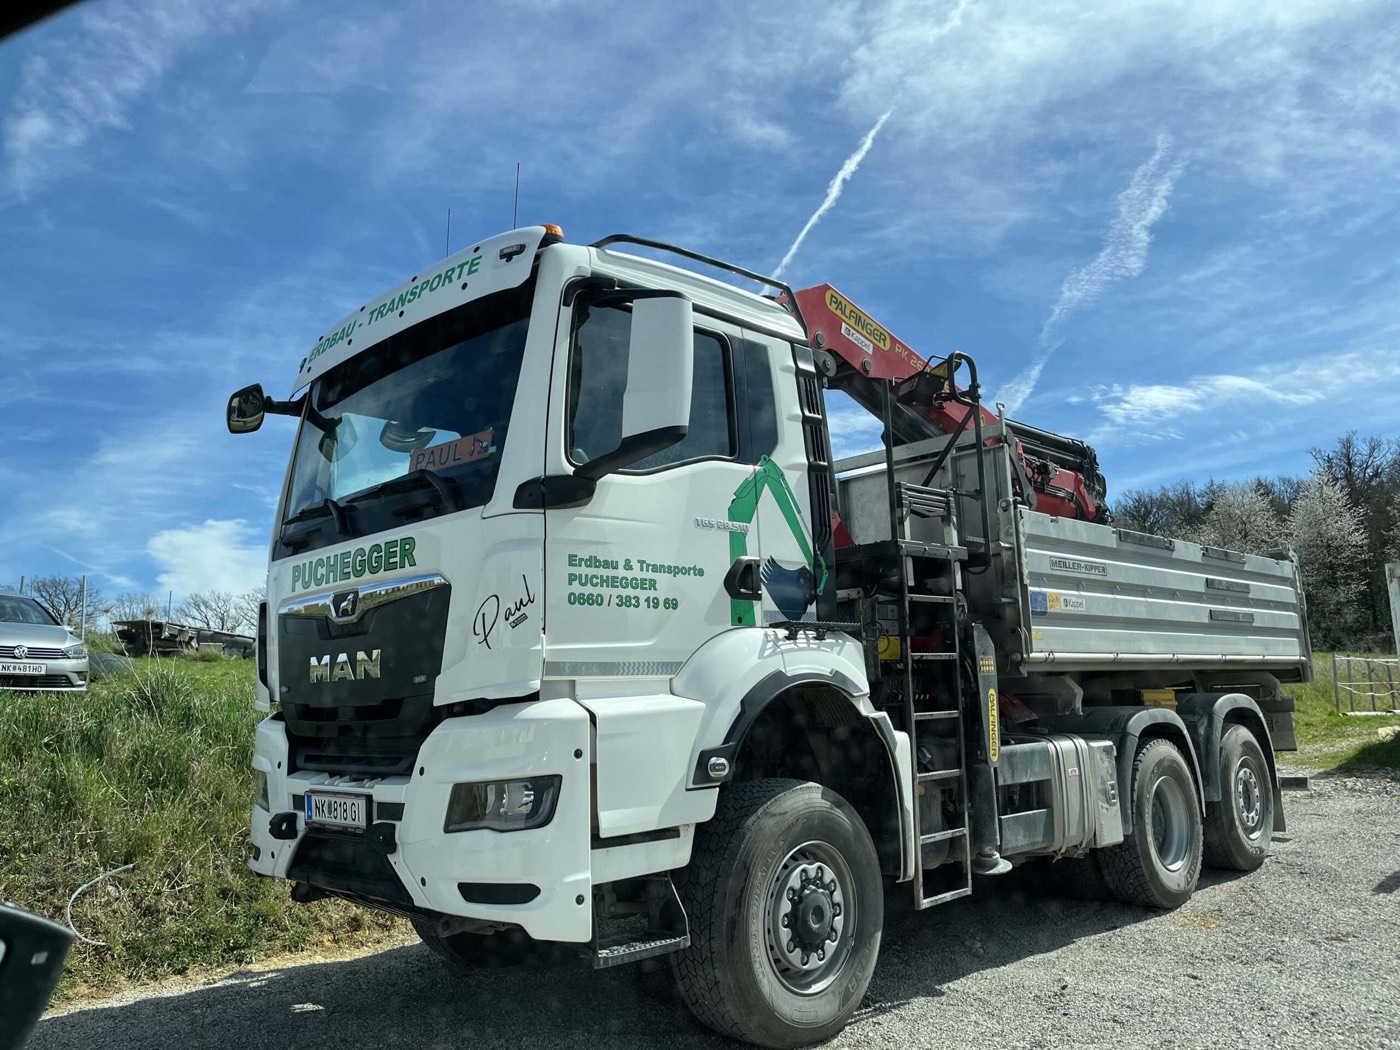
Vorweg, damit es klar ist: Dieser Beitrag beschreibt die Regeln, so wie sie in den Quellen von WKO, USP und Finanzministerium stehen. Er ersetzt keine Steuerberatung. Ob Ihr konkreter Fall darunter fällt, entscheidet Ihre Steuerberatung, nicht Ihr Folierer.
Zwei Fragen, die oft verwechselt werden
Beim Absetzen geht es immer um zwei getrennte Dinge, und sie haben unterschiedliche Antworten:
- Ertragsteuerlich, mindert die Ausgabe Ihren Gewinn? Hier lautet die Antwort praktisch immer ja.
- Umsatzsteuerlich, bekommen Sie die Umsatzsteuer als Vorsteuer zurück? Hier hängt alles am Fahrzeugtyp.
Ertragsteuerlich: Werbeaufwand
Fahrzeugwerbung ist betrieblich veranlasst und damit Betriebsausgabe. Beträge bis 1.000 Euro netto gelten als geringwertiges Wirtschaftsgut nach § 13 EStG und sind im Jahr der Anschaffung sofort voll absetzbar.
Bei höheren Beträgen kann eine Aktivierung und Verteilung über die Nutzungsdauer in Frage kommen. Das ist der Punkt, an dem sich auch Fachquellen uneinig sind. Es hängt davon ab, ob die Beschriftung als eigenständiges Wirtschaftsgut oder als Teil des Fahrzeugs gewertet wird. Diese Einordnung trifft Ihre Steuerberatung.
Beim Vorsteuerabzug wird es interessant
In Österreich ist der Vorsteuerabzug für Personenkraftwagen, Kombinationskraftwagen und Krafträder ausgeschlossen, und zwar nicht nur für den Kaufpreis, sondern für sämtliche Aufwendungen im Zusammenhang mit dem Fahrzeug. Die WKO nennt ausdrücklich Kaufpreis, Leasingrate, Treibstoff, Wartung und Maut. Eine Beschriftung fällt in dieselbe Kategorie.
Anders bei Lastkraftwagen sowie bei Kleinlastkraftwagen, Kastenwagen und Pritschenwagen, die auf der Liste des Finanzministeriums stehen. Diese Fahrzeuge gelten steuerlich nicht als Pkw. Bei mindestens zehn Prozent betrieblicher Nutzung ist der Vorsteuerabzug möglich, für das Fahrzeug und damit auch für die Beschriftung.
Die Liste ist der entscheidende Punkt: Ein Fahrzeug muss werksseitig bestimmte Merkmale haben, um als Kleinlastkraftwagen zu gelten: Heckklappe, Trenngitter, Stahlverblechung ohne Seitenfenster im Laderaum. Ein nachträglich ausgebauter Kombi wird dadurch nicht zum Kastenwagen.
Was das praktisch bedeutet
Rechnen Sie das durch, bevor Sie beauftragen. Bei einem vorsteuerabzugsberechtigten Fahrzeug reduziert sich Ihre tatsächliche Belastung um die Umsatzsteuer, bei 20 Prozent ist das ein Sechstel des Bruttobetrags. Bei einem Pkw bleibt der volle Betrag bei Ihnen hängen.
Für Betriebe mit gemischtem Fuhrpark heißt das: Es kann sinnvoll sein, mit den Nutzfahrzeugen zu beginnen. Die Beschriftung des Pkw läuft dann als reiner Werbeaufwand, was ertragsteuerlich weiterhin funktioniert.
Was Sie aufheben sollten
- 01
Die Rechnung mit ausgewiesener Umsatzsteuer, ohne sie kein Vorsteuerabzug.
- 02
Ein Foto des fertigen Fahrzeugs. Das ist der einfachste Nachweis, dass es sich um Werbung handelt und nicht um eine private Gestaltung.
- 03
Den Zulassungsschein, aus dem die Fahrzeugklasse hervorgeht.
- 04
Bei Leasing: die Vereinbarung, aus der hervorgeht, dass die Beschriftung zulässig ist.
Wir weisen die Umsatzsteuer auf jeder Rechnung getrennt aus und schicken auf Wunsch Fotos des fertigen Fahrzeugs mit, beides kostet uns nichts und erspart Ihnen die Rückfrage.
Und die Folierung ohne Werbung?
Eine reine Designfolierung ohne Firmenbezug ist keine Werbung. Wer sein Fahrzeug nur umfärbt, kann das nicht als Werbeaufwand geltend machen. Anders bei Lackschutzfolie an einem betrieblich genutzten Fahrzeug: Das ist Werterhaltung und fällt unter die üblichen Regeln für Kfz-Aufwand, mit derselben Pkw-Einschränkung beim Vorsteuerabzug.
Was bei uns wie viel kostet und welcher Umfang wofür sinnvoll ist, steht im Beitrag Was kostet eine Fahrzeugbeschriftung?, die Leistungen im Überblick auf der Seite zur Fahrzeugfolierung.
Häufige Fragen zur Steuer
Kann ich die Fahrzeugbeschriftung sofort absetzen?
Bis 1.000 Euro netto ja. Das gilt als geringwertiges Wirtschaftsgut nach § 13 EStG und ist im Jahr der Anschaffung voll absetzbar. Bei höheren Beträgen kann eine Verteilung über die Nutzungsdauer nötig sein; diese Einordnung trifft Ihre Steuerberatung.
Bekomme ich die Umsatzsteuer zurück?
Bei Lastkraftwagen sowie bei Kleinlastkraftwagen, Kastenwagen und Pritschenwagen von der Liste des Finanzministeriums ja, sofern die betriebliche Nutzung mindestens zehn Prozent beträgt. Bei Pkw, Kombi und Krafträdern nicht. Dort ist der Vorsteuerabzug für sämtliche Aufwendungen ausgeschlossen.
Mein Kombi hat einen Laderaum, zählt er als Kastenwagen?
Nur wenn er werksseitig die geforderten Merkmale hat und auf der Liste des Finanzministeriums steht: Heckklappe, Trenngitter, Stahlverblechung ohne Seitenfenster im Laderaum. Ein nachträglicher Umbau genügt dafür nicht.
Gilt das auch für eine Vollfolierung ohne Logo?
Nein. Eine reine Umfärbung ohne Firmenbezug ist keine Werbung und damit kein Werbeaufwand. Sobald Logo, Leistung oder Kontaktdaten darauf sind, sieht es anders aus.
Was ist mit Leasingfahrzeugen?
Die Beschriftung ist üblicherweise zulässig, wenn sie rückstandsfrei ablösbar ist. Wir planen das bei Leasingfahrzeugen von vornherein so. Steuerlich gelten dieselben Regeln wie beim gekauften Fahrzeug, und auch hier entscheidet die Fahrzeugklasse über den Vorsteuerabzug.
Brauche ich einen Nachweis, dass es Werbung ist?
Ein Foto des fertigen Fahrzeugs genügt in aller Regel. Wir schicken es auf Wunsch mit der Rechnung mit.